
Pour distribuer de l’assurance comme intermédiaire, vous devez justifier d’une capacité professionnelle IAS de niveau 1, 2 ou 3. Le niveau dépend de votre catégorie à l’ORIAS, de votre poste si vous êtes salarié, et des contrats que vous proposez. Chaque niveau s’obtient par une formation, une expérience ou un diplôme, et doit être acquis avant le premier contrat présenté.
L’essentiel en 30 secondes
- Un courtier ou un agent général relève toujours du niveau 1. Un mandataire d’assurance ou un mandataire d’intermédiaire (MIA) relève du niveau 2.
- Le niveau 3 est réservé aux mandataires qui proposent l’assurance en complément de ce qu’ils vendent, sans couverture de responsabilité civile, et à certains salariés encadrés par une personne de niveau 1.
- Trois voies d’accès : un stage de 150 heures aux niveaux 1 et 2 (une formation d’une durée raisonnable au niveau 3), une expérience de 6 mois à 4 ans selon le niveau, ou un diplôme en finances, banque, assurances ou immobilier (un master de toute spécialité suffit au niveau 1).
- Pas de délai de grâce : la capacité est exigée avant le début de l’activité, salariés compris.
- Une fois en poste, la formation continue dure au moins 15 heures par an, sauf pour les intermédiaires à titre accessoire.
Quel niveau de capacité professionnelle IAS pour votre statut ?
Le niveau exigé dépend de votre catégorie à l’ORIAS, de votre poste si vous êtes salarié, et des contrats que vous proposez. Le simulateur vous donne votre niveau, puis la voie la plus courte selon votre diplôme et votre expérience.
Simulateur 1Quel niveau et quelle voie pour vous ?
1. Quelle est (ou sera) votre situation ?
Vous dirigez une société ? Répondez avec sa catégorie : chaque dirigeant doit avoir le niveau requis.
2. L’assurance, pour vous, c’est…
3. Les contrats que vous proposez couvrent-ils une responsabilité civile ?
2. Votre poste
Secrétariat ou comptabilité, sans aucun acte de distribution ? Vous n’êtes pas concerné.
Votre diplôme le plus élevé
Votre expérience dans la production ou la gestion de contrats d’assurance
Chez un assureur ou un intermédiaire. Pour le niveau 1, seule compte l’expérience chez un assureur, un courtier, un agent général ou une banque.
Les niveaux de capacité professionnelle IAS en un tableau
Les articles R. 512-9, R. 512-10 et R. 512-12 du code des assurances fixent le niveau de capacité professionnelle IAS selon la catégorie d’intermédiaire et, pour les salariés, selon le poste occupé.
| Catégorie à l’ORIAS | Assurance en activité principale | Assurance en complément d’un bien ou d’un service |
|---|---|---|
| Courtier (COA) | Niveau 1 | Niveau 1 |
| Agent général (AGA) | Niveau 1 | Niveau 1 |
| Mandataire d’assurance (MA) | Niveau 2 | Niveau 3 si aucun contrat ne couvre une responsabilité civile, sinon niveau 2 |
| Mandataire d’intermédiaire (MIA) | Niveau 2 | Niveau 3 si aucun contrat ne couvre une responsabilité civile, sinon niveau 2 |
| Établissement de crédit, société de financement | Niveau 1 | Niveau 1 |
| Salarié d’un intermédiaire ou d’un assureur | Niveau exigé |
|---|---|
| Responsable d’un bureau de production ou animateur d’un réseau de production | Niveau 1 |
| Commercial ou conseiller qui présente, propose ou aide à conclure des contrats | Niveau 2 |
| Salarié au siège ou dans un bureau de production dont le responsable a le niveau 1 | Niveau 3 |
| Salarié d’un mandataire à titre accessoire (contrats complémentaires, sans responsabilité civile) | Niveau 3 |
| Secrétariat, comptabilité, sans aucun acte de distribution | Non concerné |
Sources : articles R. 511-2 et R. 512-8 à R. 512-12 du code des assurances ; FAQ de l’ACPR sur les intermédiaires d’assurance.
Votre situation, pas à pas
Vous créez votre cabinet de courtage en assurance
Le courtier agit sur mandat de son client et n’est pas tenu de travailler avec un seul assureur. Il relève du niveau 1, même lorsque le courtage s’ajoute à une autre activité : un courtier en crédit qui s’inscrit aussi comme courtier en assurance doit donc justifier du niveau 1. Sans master, sans licence en finances, banque, assurances ou immobilier, et sans deux ans d’expérience comme cadre, comptez un stage de 150 heures. Depuis le 1er avril 2022, il faut aussi adhérer à une association professionnelle agréée pour s’immatriculer.
Vous devenez agent général d’assurance
L’agent général est titulaire d’un mandat d’une ou de plusieurs compagnies, avec une obligation d’exclusivité. Il relève lui aussi du niveau 1. Pour un futur agent, le texte prévoit que le centre de formation est choisi par le mandant : vérifiez ce point avec votre compagnie avant de vous inscrire.
Vous êtes mandataire d’assurance ou mandataire d’intermédiaire (MIA)
Le mandataire d’assurance est mandaté par une entreprise d’assurance, le MIA par un courtier, un agent général ou un mandataire. Leur rôle se limite à présenter, proposer ou aider à conclure les contrats. Ils relèvent du niveau 2 : un stage de 150 heures, un an d’expérience comme cadre, deux ans hors cadre, ou un bac + 2 en finances, banque, assurances ou immobilier. Mandataire d’un courtier ? L’adhésion à une association professionnelle agréée vous concerne aussi.
Vous vendez un bien ou un service et voulez proposer l’assurance
Agence immobilière, concession automobile, agence de voyages, courtier en crédit, commerce d’équipement : si vous devenez mandataire ou MIA à titre accessoire, le niveau 3 suffit, à deux conditions. Les contrats doivent compléter le bien ou le service que vous vendez, et ne comporter aucune couverture de responsabilité civile. Dès qu’un contrat couvre une responsabilité civile, c’est le niveau 2. Voyez le piège du niveau 3.
Vous exercez dans plusieurs catégories
Un intermédiaire peut s’inscrire dans plusieurs catégories (article R. 511-2). Il doit alors justifier du niveau le plus élevé parmi elles (article R. 512-13). Distribuer aussi du crédit est une autre affaire : la capacité IOBSP s’ajoute à la capacité IAS. Voyez notre guide de la capacité professionnelle IOBSP.
Le piège du niveau 3 : ce qu’il permet, et ce qu’il ne permet pas
Le niveau 3 de capacité professionnelle IAS est le plus court, mais son champ est étroit. Pour un mandataire ou un MIA à titre accessoire, il ne couvre que les contrats qui complètent le bien ou le service vendu et ne comportent pas de couverture de responsabilité civile (article R. 512-12). L’ACPR cite l’exemple d’un agent immobilier qui propose une assurance propriétaire non occupant avec la gestion locative : ce contrat couvre une responsabilité civile, il faut donc le niveau 2.
| Contrat proposé en complément de votre activité | Le niveau 3 suffit-il ? |
|---|---|
| Assurance emprunteur proposée avec un crédit | Oui |
| Garantie des loyers impayés proposée avec la gestion locative | Oui, si elle ne comporte pas de responsabilité civile |
| Assurance annulation ou assistance proposée avec un voyage | Oui |
| Garantie panne, casse ou vol d’un appareil vendu | Oui |
| Assurance propriétaire non occupant | Non : niveau 2 |
| Multirisque habitation | Non : niveau 2 |
| Assurance automobile | Non : niveau 2 |
| Responsabilité civile, privée ou professionnelle | Non : niveau 2 |
D’après l’article R. 512-12 du code des assurances et la FAQ de l’ACPR. Vérifiez chaque contrat : c’est la présence d’une garantie de responsabilité civile qui compte, pas le nom du produit.
Les salariés au siège ou en bureau de production
Le niveau 3 vise aussi les salariés qui travaillent au siège ou dans un bureau de production dont le responsable a le niveau 1 (article R. 512-12, II). L’ACPR rappelle que ce niveau suppose des conditions strictes, comme l’encadrement direct par une personne de niveau 1, à identifier en amont. En cas de doute, le niveau 2 reste la valeur sûre.
Quand l’immatriculation n’est même pas nécessaire
Un intermédiaire à titre accessoire est dispensé d’immatriculation, et donc de capacité professionnelle, quand deux conditions sont réunies. Le contrat couvre la panne, la perte, le vol ou l’endommagement du bien vendu, la non-utilisation du service, ou les bagages et les autres risques d’un voyage. Et la prime ne dépasse pas 600 € par an, ou 200 € par personne pour un service de trois mois au plus (article L. 513-1). L’assureur ou l’intermédiaire pour lequel il agit doit toutefois s’assurer qu’il informe et conseille le client. Attention : une banque, une entreprise d’investissement ou une société de financement ne peut jamais être intermédiaire à titre accessoire (article L. 511-1).
Capacité professionnelle IAS : formation, expérience ou diplôme
Les trois voies d’accès à la capacité professionnelle IAS ne se cumulent pas : il suffit d’en remplir une. La formation est la plus courante, mais une expérience ou un diplôme peuvent vous en dispenser.
Par la formation
Aux niveaux 1 et 2, le stage dure au moins 150 heures. Il suit un programme minimal approuvé par l’arrêté du 23 juin 2008, complété le 11 juillet 2008. Au niveau 1, il couvre les cinq unités du programme ; au niveau 2, au moins trois unités sur quatre, dont obligatoirement les savoirs généraux et les assurances de personnes. Les compétences sont contrôlées à la fin du stage, et les résultats sont annexés au livret de stage (articles R. 512-11 et R. 514-4).
| Contenu | Niveau 1 | Niveau 2 |
|---|---|---|
| Savoirs généraux : marché, intermédiation, relation client, lutte contre le blanchiment | Unité 1, obligatoire | Unité 1, obligatoire |
| Assurances de personnes : incapacité, invalidité, décès, dépendance, santé | Unité 2, obligatoire | Unité 2, obligatoire |
| Assurance vie et capitalisation | Unité 3, obligatoire | Unité 3, au choix |
| Contrats collectifs : assurance de groupe, emprunteur, contrats des salariés | Unité 4, obligatoire | Non prévue (l’emprunteur est vu en unité 2) |
| Assurances de biens et de responsabilité | Unité 5, obligatoire | Unité 4, au choix |
| Durée minimale | 150 heures | 150 heures |
Source : arrêté du 11 juillet 2008 modifiant l’arrêté du 23 juin 2008 (programmes minimaux de formation niveaux I et II).
Le stage se fait auprès d’une entreprise d’assurance ou d’un intermédiaire, ou dans un centre de formation. Ce centre est choisi par l’intéressé s’il veut devenir courtier, et par l’employeur ou le mandant dans les autres cas (articles R. 512-9 et R. 512-10). Au niveau 3, la formation doit avoir une durée raisonnable, être adaptée aux produits proposés et donner lieu à une attestation : le code ne fixe pas de nombre d’heures.
Par l’expérience
L’expérience doit porter sur une fonction de production ou de gestion de contrats d’assurance ou de capitalisation. Au niveau 1, elle doit avoir été acquise dans une entreprise d’assurance ou chez un courtier, un agent général ou une banque. Le code ne fixe pas de période pendant laquelle elle doit avoir été acquise. Elle se prouve par une attestation de fonctions signée par l’employeur : selon l’ACPR, un CV ne suffit pas.
| Niveau | Comme cadre | Hors cadre | Acquise chez |
|---|---|---|---|
| Niveau 1 | 2 ans | 4 ans | Une entreprise d’assurance, un courtier, un agent général ou une banque |
| Niveau 2 | 1 an | 2 ans | Une entreprise d’assurance ou tout intermédiaire |
| Niveau 3 | 6 mois | 6 mois | Une entreprise d’assurance ou tout intermédiaire |
Sources : articles R. 512-9, R. 512-10 et R. 512-12 du code des assurances.
Simulateur 2Votre expérience suffit-elle ?
Vos périodes dans une fonction de production ou de gestion de contrats d’assurance (laissez la fin vide si vous êtes toujours en poste) :
Par le diplôme
Le niveau 1 s’obtient avec un master de toute spécialité, ou avec une licence en finances, banque, assurances ou immobilier. Les niveaux 2 et 3 s’obtiennent avec un bac + 2 dans cette même spécialité. Détails, exemples et simulateur : Quels diplômes dispensent de la formation IAS ?
Quels diplômes dispensent de la formation IAS ?
Pour la capacité professionnelle IAS, un diplôme vous dispense de la formation s’il figure sur la liste des articles A. 512-6 et A. 512-7 du code des assurances. Cette liste repose sur un seul code de spécialité, le 313 : finances, banque, assurances, immobilier. Seule exception, le master, admis au niveau 1 quelle que soit sa spécialité.
| Niveau IAS | Diplômes admis | Également admis |
|---|---|---|
| Niveau 1 | Un diplôme ou titre de niveau master (bac + 5), quelle que soit la spécialité, ou un diplôme de niveau licence (bac + 3) de spécialité 313 | Un certificat de qualification professionnelle (CQP) enregistré au RNCP, de spécialité 313 |
| Niveaux 2 et 3 | Un diplôme ou titre enregistré au RNCP de niveau 5 (bac + 2, ancien niveau III), de spécialité 313 | Un CQP de spécialité 313. En pratique, l’ORIAS admet aussi un master, ou un diplôme de spécialité 313 de niveau 6 ou 7 |
Sources : articles A. 512-6 et A. 512-7 du code des assurances ; ORIAS, liste des pièces à fournir pour une inscription de MIA (janvier 2024).
Ce qui change par rapport au crédit
Pour les IOBSP, l’économie, le droit et la comptabilité-gestion sont aussi admis. Pas en assurance : une licence de droit ou un BTS de gestion ne dispensent pas de la formation IAS. À l’inverse, un master de droit, de sciences ou de lettres suffit pour le niveau 1.
Comment vérifier votre diplôme
- Cherchez votre diplôme sur le site de France Compétences (répertoire RNCP) ou sur Certif Info.
- Relevez son niveau : 5 pour un bac + 2, 6 pour un bac + 3 ou bac + 4, 7 pour un bac + 5. Sur les fiches anciennes, le niveau III correspond au niveau 5, le niveau II au niveau 6 et le niveau I au niveau 7.
- Relevez son code de spécialité (NSF) : il doit commencer par 313, sauf pour un master au niveau 1.
- Diplôme obtenu à l’étranger : le code des assurances ne prévoit pas de procédure de reconnaissance propre. Interrogez l’ORIAS avant de déposer votre dossier.
Quelques exemples
Le BTS Assurance, le BTS Banque et le BTS Professions immobilières sont des diplômes de niveau 5 classés en spécialité 313 : ils ouvrent les niveaux 2 et 3, pas le niveau 1. Une licence professionnelle Assurance, banque, finance, de niveau 6 et de spécialité 313, ouvre le niveau 1. Le BTS Négociation et digitalisation de la relation client (NDRC), classé en spécialité 312 (commerce, vente), n’en ouvre aucun.
Bon à savoir pour les agents immobiliers : avec le BTS Professions immobilières, vous remplissez la condition de capacité des niveaux 2 et 3, y compris pour proposer une assurance propriétaire non occupant.
Ce que le diplôme ne remplace pas
- La formation continue de 15 heures par an, due dès que vous exercez.
- Le niveau 1, si votre diplôme est un bac + 2 : il faut alors le stage de 150 heures, ou l’expérience (deux ans comme cadre, quatre ans hors cadre).
Simulateur 3Votre diplôme suffit-il ?
1. Votre diplôme
Diplôme ancien ? Niveau III = niveau 5, niveau II = niveau 6, niveau I = niveau 7.
2. Code de spécialité (NSF) indiqué sur sa fiche RNCP
Où avez-vous obtenu ce diplôme ?
Salariés et dirigeants : qui doit avoir quel niveau, et quand ?
La capacité professionnelle IAS ne concerne pas que le chef d’entreprise. L’article L. 511-2 l’exige de tout le personnel qui recommande, présente, propose ou aide à conclure des contrats, et ce avant le début de son activité.
- Dirigeants : dans une société, chaque personne qui la dirige ou la gère doit avoir le niveau requis, qu’elle soit président, directeur général ou gérant (article R. 512-8). Seul un intermédiaire à titre accessoire peut confier cette responsabilité à un directeur chargé de la distribution.
- Pas de délai de grâce : contrairement au crédit, le code ne prévoit pas de délai de six mois après la prise de poste. Selon l’ACPR, un salarié sans la capacité requise ne peut pas vendre en autonomie tant qu’il n’a pas été formé.
- Responsabilité de l’employeur : il doit veiller à ce que ses salariés remplissent les conditions (article R. 512-7) et vérifier leurs justificatifs dès le recrutement.
- Postes non concernés : secrétariat ou comptabilité, sans aucun acte de distribution, même indirect.
L’ACPR recommande de dresser une cartographie des postes et du niveau requis pour chacun. Le simulateur ci-dessous la prépare pour vous.
Simulateur 4Votre équipe : qui doit avoir quel niveau ?
Indiquez vos postes et le nombre de personnes qui ne justifient pas encore de la capacité requise :
Justificatifs et inscription à l’ORIAS
L’ORIAS vérifie la capacité professionnelle IAS au moment de l’immatriculation. Selon votre voie d’accès, vous présentez l’un des documents prévus par l’article R. 514-3 :
- le livret de stage, pour une formation de niveau 1 ou 2 ;
- l’attestation de formation, pour une formation de niveau 3 ;
- une attestation de fonctions signée par l’employeur, pour la voie de l’expérience ;
- votre diplôme, titre ou certificat.
Le livret de stage est signé par ceux auprès desquels le stage a été suivi, et comprend en annexe les résultats du contrôle des compétences. L’attestation de formation est signée par le responsable de la formation. Les deux vous sont remis à la fin de la formation (articles R. 514-4 et R. 514-5).
Le code des assurances ne fixe pas de durée de validité au livret de stage ni au diplôme. Les salariés d’un intermédiaire ne sont pas immatriculés eux-mêmes : c’est à l’employeur de conserver leurs justificatifs et de pouvoir les produire lors d’un contrôle.
Courtiers et mandataires de courtiers : l’association professionnelle
Depuis le 1er avril 2022, un courtier ou un mandataire de courtier ne peut ni s’immatriculer ni renouveler son inscription sans adhérer à une association professionnelle agréée par l’ACPR (article L. 513-3). L’association vérifie la capacité professionnelle IAS du personnel de ses membres, sur la liste nominative des postes qu’ils lui fournissent (article R. 513-8), puis chaque année le respect de la formation continue (article R. 513-9).
Après l’immatriculation : 15 heures de formation continue par an
Les intermédiaires d’assurance et leur personnel qui distribuent doivent suivre au moins 15 heures de formation ou de développement professionnels continus par an (article R. 512-13-1). Elle se suit en présentiel ou à distance, et porte sur les compétences listées par l’article A. 512-8, adaptées aux produits distribués et aux fonctions exercées. Chaque intermédiaire doit pouvoir produire, pour lui et pour son personnel, la liste des formations suivies, avec l’organisme, la date, la durée et les thèmes.
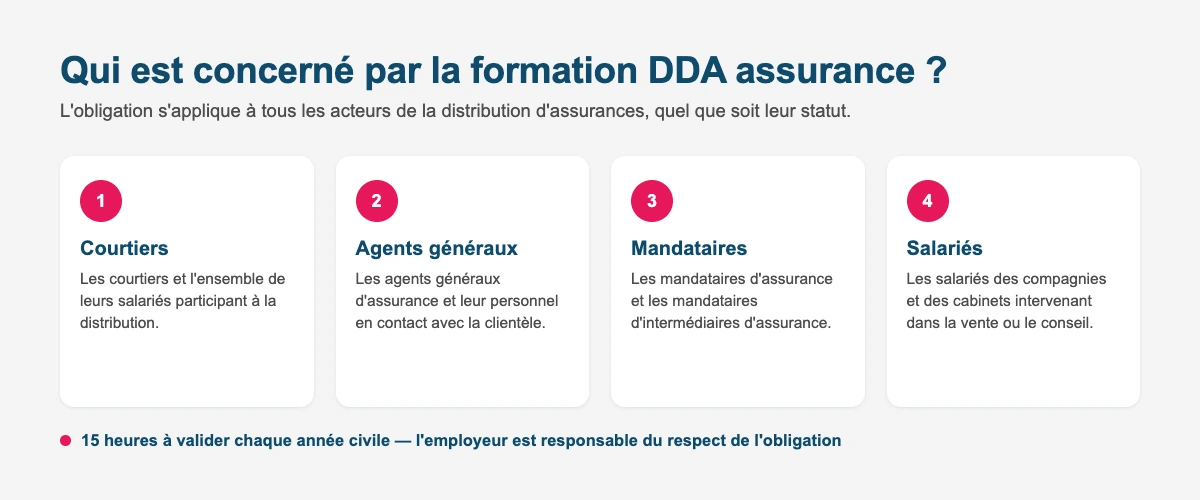
Une capacité professionnelle IAS obtenue par l’expérience ou par un diplôme ne dispense pas de cette obligation. Seuls les intermédiaires à titre accessoire (IATA) n’y sont pas soumis : le code les distingue des intermédiaires d’assurance (article L. 511-1), et l’ACPR le confirme. Une banque ou une société de financement ne peut pas être intermédiaire à titre accessoire : ses conseillers doivent donc leurs 15 heures.
Simulateur 5Vos obligations de formation continue
Cochez tout ce qui vous concerne :
Ce qui pourrait changer : la réforme européenne de la DDA
Aucun texte publié ne modifie, à ce jour, les conditions de capacité professionnelle IAS : les articles cités dans ce guide n’ont aucune version à venir sur Légifrance. Une réforme européenne est toutefois en cours. La stratégie pour les investisseurs de détail, qui a fait l’objet d’un accord politique entre le Parlement européen et le Conseil le 18 décembre 2025, modifie notamment la directive sur la distribution d’assurances (DDA) : rémunération des distributeurs, publicité, conseil sur les produits d’investissement fondés sur l’assurance et connaissances attendues des distributeurs.
Le vote du Parlement européen est prévu, à titre indicatif, en novembre 2026. Une fois la directive publiée, la France aura 24 mois pour la transposer, et les nouvelles règles s’appliqueront environ 30 mois après la publication, soit pas avant 2029. D’ici là, les règles décrites dans ce guide restent celles qui s’appliquent. Nous le mettrons à jour dès la transposition.
Testez vos connaissances
Dix questions tirées des textes, pour vérifier que vous maîtrisez les règles de la capacité professionnelle IAS.
QuizTestez-vous en 10 questions
1. Un courtier en assurance doit justifier du :
2. Un mandataire d’intermédiaire (MIA) dont l’assurance est l’activité principale relève du :
3. Un agent immobilier, MIA à titre accessoire, qui propose une assurance propriétaire non occupant relève du :
4. Le stage de niveau 2 dure au moins :
5. Au niveau 2, le stage doit couvrir :
6. Par l’expérience, un cadre accède au niveau 1 avec :
7. Quel diplôme ouvre le niveau 1 ?
8. Un commercial recruté sans capacité peut-il vendre en autonomie en attendant sa formation ?
9. La formation continue minimale d’un intermédiaire d’assurance est de :
10. Depuis le 1er avril 2022, pour s’immatriculer, un courtier doit aussi :
Nos formations pour chaque niveau
L’Académie des Pros propose une formation IAS en ligne pour chaque niveau, puis la formation continue. Les parcours sont 100 % en ligne, avec un accès immédiat et illimité, et se valident par un QCM à 70 %.
| Formation | Durée | Prix | |
|---|---|---|---|
| IAS niveau 1 : courtier, agent général | 150 h | 390 € HT | Acheter |
| IAS niveau 2 : mandataire, salarié commercial | 150 h | 390 € HT | Acheter |
| IAS niveau 3 : assurance à titre accessoire | 20 h | 99 € HT | Acheter |
| Formation continue DDA 15 h | 15 h | 59 € HT | Acheter |
| Pack conformité DCI + DDA (crédit immobilier et assurance) | 22 h | 89 € HT | Acheter |
Vous connaissez votre niveau ?
Obtenez votre capacité professionnelle IAS 100 % en ligne, dès 99 € HT.
Questions fréquentes sur la capacité professionnelle IAS
Quelles sont les 4 catégories d’intermédiaires d’assurance ?
Le courtier (COA), mandaté par son client ; l’agent général (AGA), titulaire d’un mandat d’une ou plusieurs compagnies ; le mandataire d’assurance (MA), mandaté par une entreprise d’assurance ; et le mandataire d’intermédiaire (MIA), mandaté par un courtier, un agent général ou un mandataire (article R. 511-2). Les deux premiers relèvent du niveau 1, les deux autres du niveau 2.
Le niveau 3 permet-il de vendre une assurance auto ou habitation ?
Non. Pour un mandataire à titre accessoire, le niveau 3 ne couvre que les contrats qui complètent le bien ou le service vendu et ne comportent pas de couverture de responsabilité civile (article R. 512-12). Une assurance automobile ou une multirisque habitation couvrent une responsabilité civile : il faut le niveau 2.
Un agent immobilier peut-il proposer de l’assurance avec le niveau 3 ?
Oui pour des contrats sans responsabilité civile, comme une garantie des loyers impayés liée à la gestion locative. Non pour une assurance propriétaire non occupant : selon l’ACPR, ce contrat couvre une responsabilité civile et exige le niveau 2. Le BTS Professions immobilières remplit la condition de capacité des niveaux 2 et 3.
Faut-il s’immatriculer à l’ORIAS pour vendre une garantie panne ou une assurance annulation ?
Pas toujours. Un intermédiaire à titre accessoire est dispensé d’immatriculation si le contrat couvre la panne, la perte, le vol ou l’endommagement du bien vendu, la non-utilisation du service, ou les bagages et les risques d’un voyage, et si la prime ne dépasse pas 600 € par an, ou 200 € par personne pour un service de trois mois au plus (article L. 513-1).
Un salarié peut-il vendre de l’assurance en attendant sa formation ?
Pas en autonomie. Le code des assurances exige la capacité avant le début de l’activité, sans délai de grâce (article L. 511-2). Selon l’ACPR, le salarié ne peut pas commercialiser seul de contrats tant qu’il n’a pas été formé, et l’employeur doit vérifier sa capacité dès le recrutement (article R. 512-7).
Un CV suffit-il à prouver son expérience ?
Non. Selon l’ACPR, seul un document émanant de l’ancien employeur, comme une attestation de fonctions ou d’emploi, permet de justifier l’expérience (article R. 514-3).
Le livret de stage IAS a-t-il une durée de validité ?
Le code des assurances ne fixe aucune durée de validité au livret de stage, à l’attestation de formation ou au diplôme. En revanche, la formation continue de 15 heures par an est due dès que vous exercez.
Quel diplôme dispense de la formation IAS de niveau 1 ?
Un diplôme ou un titre de niveau master, quelle que soit sa spécialité ; un diplôme de niveau licence de spécialité 313 (finances, banque, assurances, immobilier) ; ou un certificat de qualification professionnelle de spécialité 313 enregistré au RNCP (article A. 512-6).
Le BTS Assurance permet-il de devenir courtier ?
Pas à lui seul. Le BTS Assurance est un diplôme de niveau 5 (bac + 2) de spécialité 313 : il ouvre les niveaux 2 et 3, mais le courtier relève du niveau 1. Il faut alors le stage de 150 heures, deux ans d’expérience comme cadre ou quatre ans hors cadre.
La formation continue de 15 heures s’applique-t-elle au niveau 3 ?
Cela dépend. Les intermédiaires à titre accessoire (IATA) ne sont pas soumis à l’obligation de formation continue : l’article L. 511-2 ne vise que les intermédiaires d’assurance, dont l’article L. 511-1 les distingue, et l’ACPR le confirme. Les salariés d’un intermédiaire qui distribuent, y compris au niveau 3 au siège ou en bureau de production, y restent soumis (article R. 512-13-1).
Un courtier doit-il adhérer à une association professionnelle ?
Oui. Depuis le 1er avril 2022, les courtiers et leurs mandataires doivent adhérer à une association professionnelle agréée par l’ACPR pour s’immatriculer à l’ORIAS et renouveler leur inscription (article L. 513-3). L’association vérifie la capacité de leur personnel et leur formation continue.
Peut-on cumuler plusieurs catégories d’intermédiaire d’assurance ?
Oui. Un intermédiaire peut exercer au titre de plusieurs catégories (article R. 511-2). Il doit alors justifier du niveau de capacité le plus élevé parmi elles (article R. 512-13).
Sources et méthode
- Code des assurances, article L. 511-1 : distribution, intermédiaire et intermédiaire à titre accessoire
- Code des assurances, article L. 511-2 : connaissances et aptitudes, formation continue
- Code des assurances, article R. 511-2 : catégories d’intermédiaires
- Code des assurances, article R. 512-7 : responsabilité de l’employeur
- Code des assurances, article R. 512-8 : dirigeants
- Code des assurances, article R. 512-9 : niveau I
- Code des assurances, article R. 512-10 : niveau II
- Code des assurances, article R. 512-11 : stage et contrôle des compétences
- Code des assurances, article R. 512-12 : niveau III
- Code des assurances, article R. 512-13 : cumul de catégories
- Code des assurances, article R. 512-13-1 : 15 heures de formation continue
- Code des assurances, article L. 513-1 : dispense d’immatriculation
- Code des assurances, article L. 513-3 : association professionnelle des courtiers
- Code des assurances, article R. 513-8 : vérification de la capacité par l’association
- Code des assurances, article R. 514-3 : justificatifs
- Code des assurances, article R. 514-4 : livret de stage
- Code des assurances, article R. 514-5 : attestation de formation
- Code des assurances, article A. 512-6 : diplômes du niveau I
- Code des assurances, article A. 512-7 : diplômes des niveaux II et III
- Code des assurances, article A. 512-8 : compétences de la formation continue
- Arrêté du 23 juin 2008 portant homologation des programmes minimaux de formation, niveaux I et II
- Arrêté du 11 juillet 2008 : contenu des programmes minimaux, niveaux I et II
- ACPR, questions-réponses sur les intermédiaires d’assurance
- ACPR, La capacité professionnelle des intermédiaires d’assurance (12 septembre 2018)
- ORIAS, liste des pièces à fournir pour une inscription de MIA (26 janvier 2024)
- Commission européenne, accord sur la stratégie pour les investisseurs de détail (19 décembre 2025)
- Parlement européen, suivi de la stratégie pour les investisseurs de détail
Textes relus sur Légifrance le 1er novembre 2026, versions à venir comprises. Ce guide informe : il ne remplace ni la lecture des textes, ni l’avis de l’ORIAS ou de l’ACPR. Les simulateurs donnent un résultat indicatif. Vous distribuez aussi du crédit ? Lisez notre guide de la capacité professionnelle IOBSP.