
Vous proposez à vos clients un paiement en 3 ou 4 fois, un crédit affecté ou une location avec option d’achat avec un organisme partenaire ? À partir du 20 novembre 2026, le paiement en plusieurs fois sans frais devient lui aussi un crédit à la consommation, et chaque vendeur qui présente un financement en magasin doit être formé. Notre formation crédit à la consommation pour les vendeurs, héritière de la formation loi Lagarde, dure 7 heures, se suit 100 % en ligne et délivre l’attestation que l’employeur conserve en cas de contrôle.
Mis à jour le 3 novembre 2026 · Martin Chaon, Académie des Pros · Textes vérifiés sur Légifrance dans leur version applicable au 20 novembre 2026
- 7 heures7 modules d’une heure, à votre rythme
- 59 € HTpar vendeur, remises pour les équipes
- 100 % en ligneordinateur, tablette, smartphone
- Attestationnominative, à conserver pour le contrôle
Paiement en plusieurs fois : pourquoi former vos vendeurs au crédit à la consommation en 2026 ?
Parce que la réforme du crédit aux consommateurs entre en vigueur le 20 novembre 2026 (ordonnance n° 2025-880). Le paiement en 3 ou 4 fois sans frais et les crédits de moins de 200 € deviennent des crédits à la consommation. Toute personne qui les explique au client en magasin doit être formée, et l’employeur garde la preuve de cette formation (article L. 314-25).
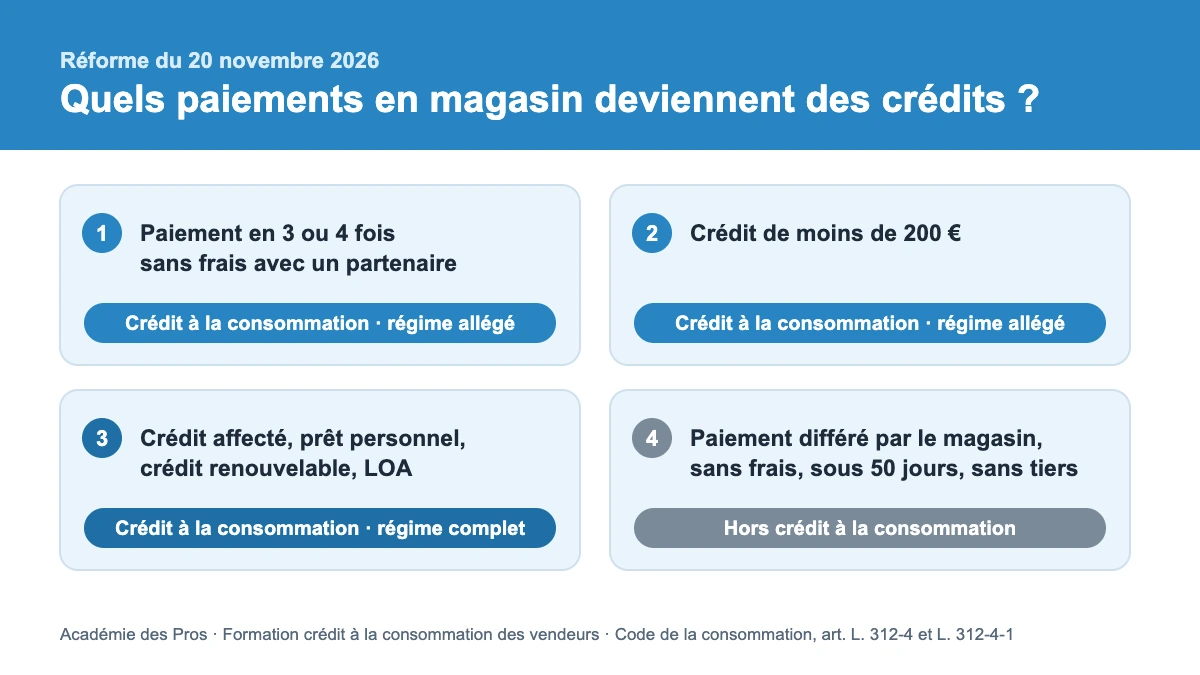
| Paiement proposé en magasin | À partir du 20 novembre 2026 | Ce que fait le vendeur |
|---|---|---|
| Paiement en 3 ou 4 fois sans frais avec un organisme partenaire | Crédit à la consommation, régime allégé (remboursé en 3 mois au plus, sans frais) | Fiche d’informations précontractuelles, explications, rappel de la rétractation de 14 jours ; pas de fiche de dialogue |
| Crédit de moins de 200 € | Crédit à la consommation, régime allégé | Mêmes obligations ; pas de fiche de dialogue |
| Crédit affecté, prêt personnel, crédit renouvelable, location avec option d’achat | Crédit à la consommation, régime complet, jusqu’à 100 000 € | Fiche d’informations, fiche de dialogue, explications, offre de contrat et encadré, rétractation |
| Paiement différé accordé par le magasin lui-même, sans intérêts, payé sous 50 jours, sans organisme tiers | Pas un crédit à la consommation | Aucune obligation liée au crédit (délai de 14 jours pour une grande entreprise qui vend en ligne) |
Sources : articles L. 312-4, L. 312-4-1, L. 312-12, L. 312-17, L. 312-19 et L. 314-25 du code de la consommation, version applicable au 20 novembre 2026.
Le régime allégé ne dispense pas de l’essentiel : fiche d’informations précontractuelles, explications adaptées au client, mise en garde, vérification de la solvabilité par le prêteur, rétractation de 14 jours et règles de publicité s’appliquent aussi au paiement en plusieurs fois. Seuls la fiche de dialogue, la consultation du fichier des incidents (FICP), certaines mentions publicitaires et une partie des règles du crédit affecté sont écartés.
Formation loi Lagarde et crédit à la consommation : qu’est-ce qui change en 2026 ?
La formation crédit consommation loi Lagarde, comme on l’appelle encore en magasin, existe depuis la loi n° 2010-737 du 1er juillet 2010 : son article 6 impose de former les personnes qui expliquent le crédit sur le lieu de vente. La réforme du 20 novembre 2026 garde cette obligation (article L. 314-25), l’étend au paiement en 3 ou 4 fois et met à jour le programme minimal de formation.
| Loi Lagarde (2010) | Réforme du 20 novembre 2026 | |
|---|---|---|
| Personnes à former | Personnes qui expliquent le crédit et recueillent les informations de la fiche de dialogue en magasin | Les mêmes, y compris pour le paiement en plusieurs fois avec un partenaire et les crédits de moins de 200 € |
| Texte | Loi n° 2010-737, article 6 | Article L. 314-25 du code de la consommation |
| Programme | Exigences minimales fixées par décret | Programme minimal de l’article D. 314-27, modifié par le décret n° 2026-719 du 1er août 2026 |
| Preuve | Attestation tenue à disposition par l’employeur | Inchangé : attestation établie par un prêteur ou un organisme de formation enregistré |
Sources : loi n° 2010-737 du 1er juillet 2010, article 6 ; code de la consommation, articles L. 314-25 et D. 314-27, version applicable au 20 novembre 2026.
Votre magasin est-il concerné par l’obligation de formation ?
Oui, dès que vous proposez un paiement en plusieurs fois ou le crédit d’un organisme partenaire en complément de vos ventes. Sous les seuils annuels fixés par arrêté, le magasin reste dispensé du statut d’IOBSP, mais ses vendeurs doivent être formés. Au-delà des seuils, ou pour une grande entreprise, c’est le statut d’IOBSP de niveau 3, avec l’immatriculation à l’ORIAS. Répondez à trois questions :
1. Que proposez-vous à vos clients pour payer ?
2. Votre entreprise est-elle une grande entreprise ?
La taille s’apprécie au niveau de l’entreprise (bilan, chiffre d’affaires, effectif) : votre expert-comptable peut vous la confirmer.
3. Sur l’année civile, où en sont vos opérations de crédit ?
| Type d’opération | Nombre par an | Montant par an |
|---|---|---|
| Paiement fractionné court (3 mois au plus, sans frais) et crédits de moins de 200 € | 1 000 opérations | 500 000 € |
| Autres opérations de crédit | 20 opérations | 200 000 € |
Seuils de dispense du statut d’IOBSP, comptés par année civile. Sources : article R. 519-2 du code monétaire et financier et arrêté du 1er mars 2012 modifié par l’arrêté du 7 août 2026, en vigueur le 20 novembre 2026.
| Votre situation | Votre statut | La formation adaptée |
|---|---|---|
| Commerce qui présente le crédit d’un partenaire, sous les seuils | Dispensé du statut d’IOBSP | Formation des vendeurs · 7 h · 59 € HT |
| Commerce au-delà des seuils | Statut d’IOBSP niveau 3, immatriculation à l’ORIAS | L’Accord, IOBSP niveau 3 conso · 20 h · 99 € HT |
| Grande entreprise dont l’intermédiation porte sur le crédit à la consommation | Statut d’IOBSP, quel que soit le volume | L’Accord, IOBSP niveau 3 conso · 20 h · 99 € HT |
| Magasin qui accorde seul un paiement différé sans frais sous 50 jours | Pas de crédit à la consommation | Aucune formation crédit exigée |
Ils ont suivi leur formation avec l’Académie des Pros
Qui doit suivre la formation des vendeurs dans votre magasin ?
La formation est obligatoire pour toute personne qui explique un crédit au client en magasin ou recueille les informations de la fiche de dialogue : vendeurs, conseillers de vente, personnel de caisse ou d’accueil qui présente le financement, responsables de magasin et de rayon. Les alternants en sont dispensés pendant leur contrat s’ils interviennent en présence et sous la direction d’un salarié formé ou expérimenté (articles L. 314-25 et D. 314-22).
Le canapé en 4 fois relève du régime allégé ; la cuisine financée par un crédit affecté, du régime complet. Pour la cuisine, aucun paiement n’est encaissé au-delà de la part payée comptant tant que le crédit n’est pas conclu.
Paiement en 3 ou 4 fois en caisse, extension de garantie, assurance proposée avec le crédit : le vendeur présente chaque service séparément, sans case pré-cochée, et rappelle le délai de rétractation de 14 jours.
Location avec option d’achat, crédit affecté à un véhicule : le vendeur compare loyers, prix d’option et coût total, et sait qu’une livraison anticipée se fait aux frais et risques du vendeur.
Paiement en plusieurs fois du reste à charge : régime allégé ou crédit classique selon la durée et les frais. Le vendeur sait les distinguer et adapter ses explications au client.
Paiement en plusieurs fois d’un achat plaisir : le vendeur repère le client qui hésite entre comptant et crédit, l’avertit des risques et ne lui force pas la main.
Pompe à chaleur, fenêtres ou véranda financées à crédit : le contrat de vente mentionne le crédit, et la vente est résolue si le crédit n’est pas accordé ou si le client se rétracte.
Vous suivez les seuils d’opérations, conservez les attestations de vos vendeurs et validez la publicité en vitrine et sur le site. Pendant la formation des vendeurs, un compte rendu hebdomadaire de l’avancée de chacun vous est adressé.
Tarifs pour les équipes →Que contient la formation crédit à la consommation des vendeurs ?
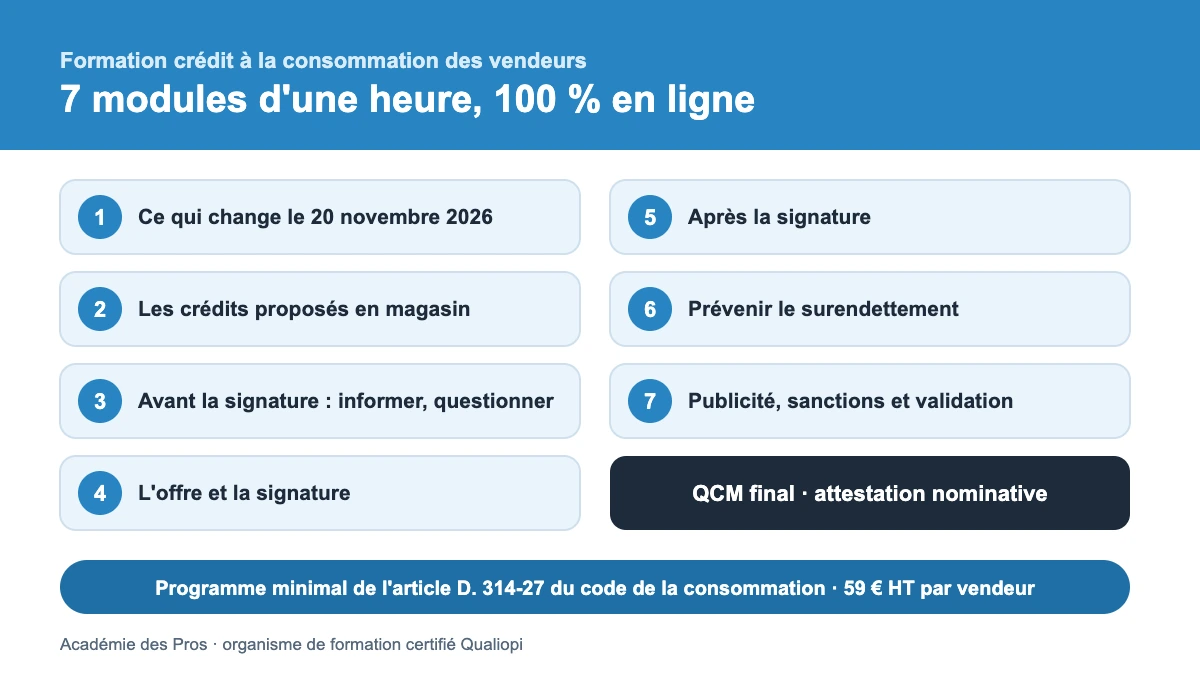
La formation crédit à la consommation compte sept modules d’une heure qui couvrent les six blocs du programme minimal fixé par l’article D. 314-27 du code de la consommation : les crédits proposés en magasin, les documents à remettre, les explications au client, l’offre et la rétractation, les impayés, le surendettement, la publicité et les sanctions. Un QCM final valide la formation.
| Module (1 h) | Ce que le vendeur sait faire | Programme D. 314-27 |
|---|---|---|
| 1. Ce qui change le 20 novembre 2026 | Repérer les paiements qui deviennent des crédits et ce que la réforme impose au magasin | 5°, 6° |
| 2. Les crédits proposés en magasin | Choisir le financement adapté au besoin et lire son coût réel : TAEG, coût total, échéances | 1° a, b, c |
| 3. Avant la signature : informer et questionner | Remettre la fiche d’informations précontractuelles et établir la fiche de dialogue | 3° a, b, c, d |
| 4. L’offre et la signature | Remettre l’offre de crédit, expliquer son encadré et le droit de rétractation | 2° a, 3° e |
| 5. Après la signature | Expliquer le remboursement anticipé et les conséquences d’un impayé | 2° b, 3° f |
| 6. Prévenir le surendettement | Repérer un client fragile et l’orienter sans lui forcer la main | 4° a, b, c, d |
| 7. Publicité, sanctions et validation | Afficher le financement dans les règles et valider la formation (QCM final, 70 %) | 5° |
Le fil rouge de la formation des vendeurs suit Léa, nouvelle vendeuse chez Maison Lumen, un magasin d’ameublement et d’électroménager : missions terrain, simulateurs de coût, enquêtes sur dossier, escape game et fiches mémo à imprimer. Aucun chronomètre : chaque vendeur avance à son rythme. Voir le programme détaillé et s’inscrire.
Pourquoi suivre votre formation crédit à la consommation avec l’Académie des Pros ?
🎮
Une formation vraiment ludique
Missions en magasin, simulateurs de coût, enquêtes sur dossier et escape game : vos vendeurs pratiquent au lieu de lire.
📘
Le programme officiel, à jour
La formation loi Lagarde mise à jour : les six blocs du programme minimal de l’article D. 314-27, dans leur version applicable au 20 novembre 2026.
📄
Une attestation nominative
Délivrée par un organisme de formation enregistré (n° 31 59 09055 59), à conserver pour le contrôle.
🔁
Un QCM sans blocage
Seuil de réussite de 70 %, nouvelles tentatives possibles, aucun minuteur sur les modules.
📊
Le suivi de vos équipes
Un compte rendu hebdomadaire de l’avancée de chaque vendeur est adressé au responsable du magasin.
✅
Un organisme certifié Qualiopi
Plus de 5 000 apprenants par an, assistance 7 jours sur 7 par téléphone, e-mail ou tchat.
Comment prouver que vos vendeurs sont formés en cas de contrôle ?
En conservant l’attestation de formation de chaque vendeur. L’employeur la tient à disposition des agents de contrôle ; elle est établie par un prêteur dont les crédits sont proposés ou par un organisme de formation enregistré (article L. 314-25 et article D. 314-27 du code de la consommation). L’Académie des Pros délivre une attestation nominative à la fin de la formation des vendeurs.
- Inscrivez vos vendeursEn ligne pour un vendeur, sur devis pour une équipe : l’accès à la formation des vendeurs est immédiat après le paiement.
- Ils suivent les 7 modulesLes modules de la formation des vendeurs se suivent à leur rythme, sur ordinateur, tablette ou smartphone, avec un défi à la fin de chaque module.
- Ils valident le QCM finalSeuil de réussite de 70 %, avec de nouvelles tentatives possibles.
- Vous recevez l’attestation nominativeNom du vendeur, intitulé, durée, dates et programme suivi.
- Vous la conservezClassez l’attestation de chaque vendeur et présentez-la en cas de contrôle de la DGCCRF.
Que risque un magasin dont les vendeurs ne sont pas formés ?
Une amende administrative pouvant atteindre 1 500 € pour une personne physique et 7 500 € pour une personne morale (article L. 341-52-1 du code de la consommation), doublée en cas de nouveau manquement dans les deux ans. D’autres erreurs commises en magasin coûtent bien plus cher : jusqu’à 1 500 000 € pour un crédit accordé sans accord exprès du client.
| Manquement | Sanction maximale | Textes |
|---|---|---|
| Vendeurs non formés, attestation absente | 1 500 € / 7 500 € d’amende administrative | L. 314-25, L. 341-52-1 |
| Vendeur rémunéré selon le taux ou le type de crédit | 1 500 € / 7 500 €, pour l’employeur et pour le vendeur | L. 314-23, L. 341-51-1 |
| Publicité non conforme (mention « Attention ! Un crédit coûte de l’argent et doit être remboursé » absente, facilité d’obtention mise en avant) | 1 500 € / 7 500 € et rectification de la publicité | L. 312-5 à L. 312-10, L. 340-2 |
| Crédit accordé sans demande ni accord exprès, case pré-cochée | 300 000 € / 1 500 000 € ou 10 % du chiffre d’affaires | L. 312-18-1, L. 341-14 |
| Paiement encaissé avant la conclusion du crédit affecté | 300 000 € / 1 500 000 € | L. 312-50, L. 341-15 |
| Délai de 3 jours non laissé pour comparer une assurance exigée | Déchéance du droit aux intérêts | L. 312-29, L. 341-4 |
Montants maximaux pour une personne physique / une personne morale. Code de la consommation, version applicable au 20 novembre 2026.
Combien coûte la formation crédit à la consommation et peut-elle être financée ?
La formation crédit à la consommation coûte 59 € HT par vendeur, avec un accès immédiat après le paiement. Pour une équipe, une remise de 5 à 50 % s’applique selon le nombre d’apprenants, sur devis. Une prise en charge par votre OPCO est possible selon votre statut : nous fournissons un document explicatif pour votre demande.
| Nombre d’apprenants | Remise sur devis |
|---|---|
| 1 à 10 | 5 % |
| 11 à 20 | 15 % |
| 21 à 30 | 20 % |
| 31 à 50 | 30 % |
| Plus de 50 | 50 % |
Formation également disponible en classe virtuelle ou en présentiel, sur devis. Règlement avant la création de la convention de formation.
L’Académie des Pros est certifiée Qualiopi au titre des actions de formation : c’est la condition pour une prise en charge par votre OPCO.
Vos vendeurs prêts pour la réforme du 20 novembre 2026
Formation crédit à la consommation 100 % en ligne : 7 heures, attestation nominative, 59 € HT par vendeur.
Questions fréquentes sur la formation crédit à la consommation
La formation des vendeurs au crédit à la consommation est-elle obligatoire ?
Oui. L’article L. 314-25 du code de la consommation impose que les personnes qui expliquent les crédits au client et recueillent les informations de la fiche de dialogue, dans un commerce dispensé du statut d’IOBSP, soient formées à la distribution du crédit à la consommation et à la prévention du surendettement.
Qu’est-ce que la loi Lagarde ?
La loi n° 2010-737 du 1er juillet 2010, dite loi Lagarde, a réformé le crédit à la consommation : publicité, explications au client en magasin, fiche de dialogue et formation des vendeurs. Ses règles ont été intégrées au code de la consommation et sont mises à jour par la réforme du 20 novembre 2026.
Quelles obligations la réglementation Lagarde impose-t-elle en magasin ?
Le prêteur veille à ce que le client reçoive des explications complètes sur place, dans des conditions garantissant la confidentialité ; la fiche de dialogue est établie pour les crédits concernés ; les vendeurs sont formés et l’employeur conserve leur attestation (articles L. 312-14, L. 312-17 et L. 314-25 du code de la consommation).
Le paiement en 3 ou 4 fois sans frais est-il un crédit à la consommation ?
Oui, à partir du 20 novembre 2026, lorsqu’il est proposé avec un organisme partenaire. Il relève d’un régime allégé : pas de fiche de dialogue ni de consultation obligatoire du FICP, mais la fiche d’informations précontractuelles, les explications, la rétractation de 14 jours et les règles de publicité s’appliquent.
Combien d’heures de formation faut-il ?
Le code de la consommation n’impose pas de nombre d’heures pour le crédit à la consommation : la formation doit être « d’une durée suffisante » (article D. 314-23) et couvrir le programme minimal de l’article D. 314-27. Notre formation crédit à la consommation de 7 heures couvre les six blocs de ce programme.
Qui peut délivrer l’attestation de formation ?
Un des prêteurs dont les crédits sont proposés dans le magasin, ou un organisme de formation enregistré (article L. 314-25). L’Académie des Pros est un organisme de formation enregistré sous le n° 31 59 09055 59 et certifié Qualiopi : elle délivre une attestation nominative à la fin du parcours.
Les apprentis et les alternants doivent-ils être formés ?
Pas pendant leur contrat d’apprentissage ou de professionnalisation, à condition de n’intervenir qu’en présence et sous la direction d’un salarié formé ou expérimenté (article D. 314-22). Pour présenter seuls un crédit, ils doivent être formés.
Faut-il s’immatriculer à l’ORIAS pour proposer un paiement en plusieurs fois ?
Non, tant que le magasin propose le crédit en complément de ses ventes et reste sous les seuils annuels de dispense (article R. 519-2 du code monétaire et financier). Au-delà des seuils, ou pour une grande entreprise, le statut d’IOBSP de niveau 3 s’impose, avec l’immatriculation à l’ORIAS.
Quelle différence avec la formation IOBSP niveau 3 ?
La formation des vendeurs (7 h) s’adresse aux personnels des commerces dispensés du statut d’IOBSP. La formation IOBSP niveau 3 crédit à la consommation (L’Accord, 20 h) apporte la capacité professionnelle exigée pour l’immatriculation à l’ORIAS, quand le commerce dépasse les seuils ou est une grande entreprise.
Le vendeur peut-il être rémunéré sur les crédits qu’il fait souscrire ?
Pas en fonction du taux ou du type de crédit : l’article L. 314-23 l’interdit. L’employeur comme le vendeur encourent une amende administrative pouvant atteindre 1 500 € pour une personne physique et 7 500 € pour une personne morale.
Combien de temps le client a-t-il pour se rétracter ?
14 jours calendaires, sans avoir à se justifier, à compter de l’acceptation de l’offre de crédit (article L. 312-19). Le délai est respecté si la rétractation est envoyée avant son expiration, et il n’expire pas si le client n’a pas été informé de ce droit.
La formation se suit-elle sur smartphone ?
Oui. La formation crédit à la consommation est 100 % en ligne, sur ordinateur, tablette ou smartphone, sans chronomètre : chaque vendeur avance à son rythme et reprend là où il s’est arrêté. Elle existe aussi en classe virtuelle ou en présentiel, sur devis.
La formation est-elle finançable par l’OPCO ?
Une prise en charge de la formation des vendeurs est possible selon votre statut et votre OPCO. L’Académie des Pros est certifiée Qualiopi et fournit un document explicatif pour vous aider dans votre demande.
Que se passe-t-il si un vendeur ne réussit pas le QCM final ?
Il peut le repasser : de nouvelles tentatives sont possibles et le meilleur score est retenu. Le seuil de réussite de la formation des vendeurs est de 70 %.
Textes de référence
- Ordonnance n° 2025-880 du 3 septembre 2025 : réforme du crédit aux consommateurs, entrée en vigueur le 20 novembre 2026
- Code de la consommation, article L. 314-25 : formation des personnes qui présentent un crédit à la consommation
- Code de la consommation, articles D. 314-22 à D. 314-29 : personnels concernés et programme minimal de formation, modifiés par le décret n° 2026-719 du 1er août 2026
- Code monétaire et financier, article R. 519-2 : dispense du statut d’IOBSP sous des seuils d’opérations
- Arrêté du 1er mars 2012 modifié par l’arrêté du 7 août 2026 : seuils de 1 000 opérations ou 500 000 € et de 20 opérations ou 200 000 € par an
Textes vérifiés sur Légifrance le 2 novembre 2026, dans leur version applicable au 20 novembre 2026. Pour aller plus loin sur le statut d’intermédiaire : notre guide de la capacité professionnelle IOBSP.
Nos autres formations réglementaires banque et assurance
Au-delà de la formation des vendeurs, que faire si votre commerce dépasse les seuils ou si vous créez une activité d’intermédiaire en crédit ? Consultez nos formations IOBSP en ligne, dont L’Accord, IOBSP niveau 3 crédit à la consommation. Vous distribuez aussi des assurances avec vos produits, comme une extension de garantie ? Découvrez notre formation IAS en ligne et la formation DDA 15h pour la formation continue des distributeurs d’assurance.